新浪财经“酒价内参”重磅上线 知名白酒真实市场价尽在掌握
(来源:昆仑侠)
最近一年时间,白酒可谓是屋漏偏逢连夜雨,坏消息一个接一个。
去年的禁酒令叠加消费持续不景气,从 2025 年四季度到 2026 年上半年,全行业上市公司的财报集体爆雷;中高端白酒批价与渠道价格大幅倒挂;
中证白酒指数年线连跌六年——2021 年至 2025 年年年收跌,2026 年至今又跌了约三成;公募基金持续减配,据长江证券统计,2026Q2 基金重仓股中白酒持仓比例环比下降 1.93 个百分点至 0.97%,为 2016 年以来最低值。
行业情绪,降到了冰点。
这个场景,让我想起 2014-2015 年上一轮白酒底部:同样是需求端的政策冲击(那一轮是八项规定,这一轮是禁酒令),同样是报表全线下滑、渠道深度倒挂、几乎无人愿意再谈这个板块。
投资上有一条朴素的规律:投资者最难受的阶段,往往也是最值得关注、最值得下手的阶段——前提是你相信这只是一次周期,而不是行业的终结。
接下来,我将从多个维度,对当前白酒行业与2014-2015年大周期底部的数据进行对照,系统梳理两者的相同点与不同点。研判一下白酒行业什么时候能匹极泰来,迎来行业反转。
一、业绩暴雷和库存出清烈度比 2014年更狠
先说一个明显的差别:上一轮茅台从来没有负增长,这一轮茅台负增长了。
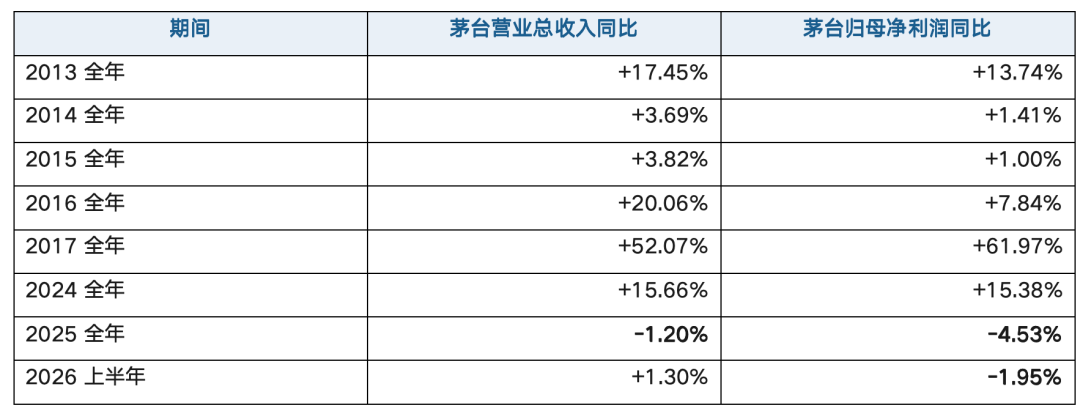
上一轮的底部区(2014-2015),茅台是"低增长"而非"负增长":营收 +3.69%/+3.82%,净利 +1.41%/+1.00%。所有白酒公司收入全线下滑,只有茅台保持了低速正增长。
而这一轮,2025 年茅台营收 -1.20%、归母 -4.53%,是自 2015 年以来第一次年度负增长;其中 2025Q4 单季营收 -19.43%、归母 -30.34%,出清动作非常陡峭。
个股的"爆雷"名单,这一轮的长度也是远超上一轮:
板块层面更直白(申万白酒Ⅱ,20 家成分股,TTM 口径):
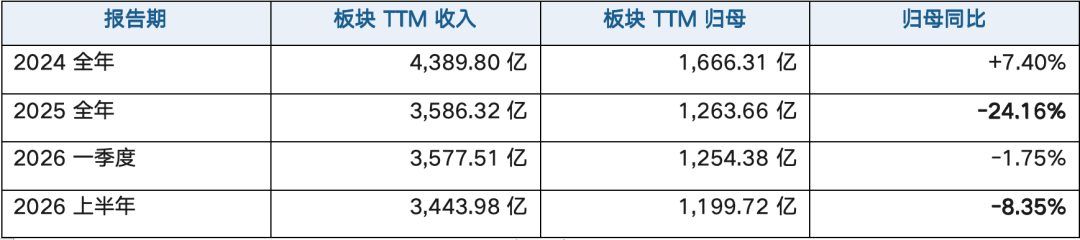
2025 年板块归母净利同比 -24.16%,另一口径(A 股上市酒企半年度加总)显示:2026H1 白酒营收同比 -6.38%,净利润同比 -8.14%;2026Q2 单季营收同比 -17.31%,净利润同比 -21.28%,Q2 降幅比 Q1 明显扩大,报表还在主动加速出清。
白酒公司财报业绩下滑方面,本轮的情况更严重,出清比上一轮更彻底。 上一轮是"增速归零",这一轮是增速转负+单季深坑。泸州老窖 2026Q2 单季营收 -65.54%、归母 -79.45%,汾酒 Q2 省内 -30.12%,洋河连续两年腰斩式下滑。这种级别的报表出清,在 2013-2015 年是没有出现过的。
二、价格跌幅61% vs 56%:飞天批价两轮探底对照
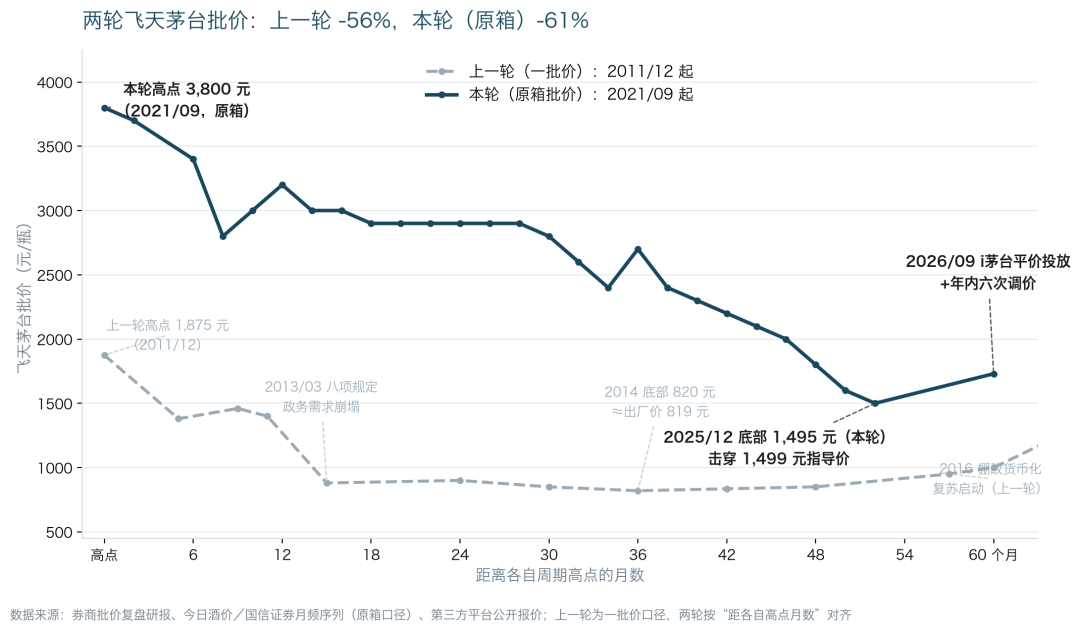
上一轮: 2011 年中秋飞天批价冲到约 2,000 元,2012 年春节还在 1,800 元;八项规定出台后政务需求(当时占茅台需求约 40%)崩塌,2013 年 3 月砸到 880 元,2013 年末至 2016 年中横盘在 820-900 元底部区间,跌幅约 56%。2014 年零售价一度跌到 819 元——正好等于出厂价 819 元。
这一轮: 2021 年 9 月原箱批价高点约 3,800 元,一路下行,2024 年下半年跌破 2,500 元;2025 年 9 月 8 日北京商报援引"今日酒价"数据——原箱 1,790、散瓶 1,770,跌破 1,800 关口;此后一路滑到 12 月初的 1,495 元,中间一度砸穿 1,499 元的官方指导价。从高点算起跌幅约 61%,比上轮的 56% 还要深。
但有一个必须说清的差别:需求引擎的性质变了。
上一轮 2016 年能起飞,靠的是棚改货币化——流动性宽松、房价上涨、居民收入和财富效应同步抬升,这是外部给的强 beta。这一轮没有这个外力:8 月酒类价格仍同比 -2.9%、1-8 月累计 -2.7%;餐饮端调研显示 56.6% 的经销商仍深陷价格倒挂;2026 上半年社零端依旧偏弱。
换句话说:上一轮是"外力推着起来的",这一轮大概率是"自己爬起来的"。斜率会更缓,耗时会更长,但可持续性反而更强。
三、上轮周期底部反转:估值底 → 业绩底 →右侧
回头看上一轮,资本市场其实花了三年才把整个周期走完,节奏非常清晰:
先是2014年:估值修复。茅台估值8倍PE见底,市场预期不再下修。当年茅台涨67%、洋河涨101%、古井涨68%。注意,这一年基本面还在恶化,茅台营收只增了3.69%。涨的不是业绩,是"不再杀估值"。
接着2015年:基本面磨底,股价歇脚。行业在这一年真正见底(茅台净利+1.00%),但板块在牛市中涨幅落后,表现突出的是改制、次新这类故事。
最后2016年:右侧确认,主升浪开启。 下半年茅台批价从830元升破千元,高端酒被集中加仓,酱酒从此奠定十年格局。
这个节奏总结起来就是:估值底 → 业绩底 → 右侧。
对应到今天:
估值底(2026上半年):茅台PE打到十年1.71%分位,第一阶段已经结束;
业绩底(2026H2-2027):板块Q2仍在深坑(-21.28%),报表仍在主动出清,同时2026下半年进入低基数,第二阶段正在进行;
右侧:需要批价站稳 + 报表连续两个季度转正来共同确认,第三阶段还没开场。
四、茅台率先企稳的三重证据:直销过半、库存出清、批价先行
那么,接下来真正要回答的,是另一个问题:如果这一轮真的能走出右侧,谁先走出来?我的答案是茅台。理由要先从需求说起。
2014 年那一轮,起因是政务消费这个群体被摁住了:八项规定之后,那条最大的需求链几乎一夜之间断掉。接住它的是商务消费。那几年生意场上的饭局,把茅台从“官员的酒”喝成了“商人的酒”,也把整个行业从坑里拉了出来。
当时流传很广的一个说法是:最开始是“官员的茅台”,后来变成了“商人的茅台”。所以现在真正的问题就顺理成章——商务消费这一波也比较弱了,这是这一轮和上一轮最大的不同;接下来家庭聚会、自饮这一层,有没有可能承接过来?如果接得住,那就是“百姓的茅台”。
这个判断靠情怀支撑不住,得看证据。“需求还在”谁都会说,“消费降级”也确实能解释不少现象。但需求这一圈到底有没有真的扩出去、茅台有没有先接住,得看两端:需求端接不接得住,供应端出没出透。
1. 需求与库存:两个前提已经到位
第一,需求端:买酒的人,越来越多是从 i茅台上“一瓶一瓶”买来喝的。i茅台注册用户逼近 9,700 万,2026 上半年成交订单超 780 万笔。
i 茅台要接的是一瓶一瓶买回去喝的人,不是一次搬走几箱的人。现在下单的,很多是自己要喝才买,而不是像以前那样整箱买去送人,或者被黄牛囤在手里等着涨。
再对照上一轮的需求迁移路径:政务消费占比从约 30% 降到不足 1%,大众消费、家庭自饮和商务消费顶上来。这说明家庭、个人饮用这条需求,现在看大概率能承接大部分。
第二,供需与库存:经过一年时间,库存出得比较透了。
贵州茅台 2026 年半年度业绩说明会上,总经理王莉正面回应了自媒体流传的“茅台流通渠道沉淀 1 亿–2 亿瓶飞天、会成为堰塞湖”的说法:
“2026 年上半年,公司社会渠道体系库存茅台酒每月存销比均小于 1.0,投机性库存已被压缩到极低水平,不存在“堰塞湖”冲击风险。”
上一轮出清完成的标志,是渠道库存回到 0.5–1 个月,发生在 2015 年。库存出到这个程度,说明供应端也到位了。
需求端接得住、供应端出得透——这两个前提同时成立,未来就有可能存在价格向上修复的预期。
2. 渠道:从上一次的“放低门槛”到这一次的“直销过半”
上一轮(2013-2014)茅台做了两件事:2013 年 7 月首次对外开放经销权(9,999 元/瓶进 30 吨可入股),2014 年 6 月把代理权门槛从 6,350 万大幅降到 800 万。它是用"扩渠道"接住了崩塌的政务需求。
这一轮它做的是相反的事:把渠道收回来。直销占比 50.09%,2026 上半年直销收入 519.62 亿、批发代理 386.97 亿,差距拉到 130 亿以上。传统经销商这个“蓄水池”被拆了,厂家直接触达消费者的能力到了历史最高水平。
证券配资门户入口上一轮是让更多人帮它卖,这一轮是它自己直接卖给用户。后者的定价权,比前者高一个量级。
3. 报表:W 型修复,而不是 V 型
把茅台两轮的底部节奏排在一起看,茅台业绩企稳并不会V型一蹴而就,而是 W型修复。
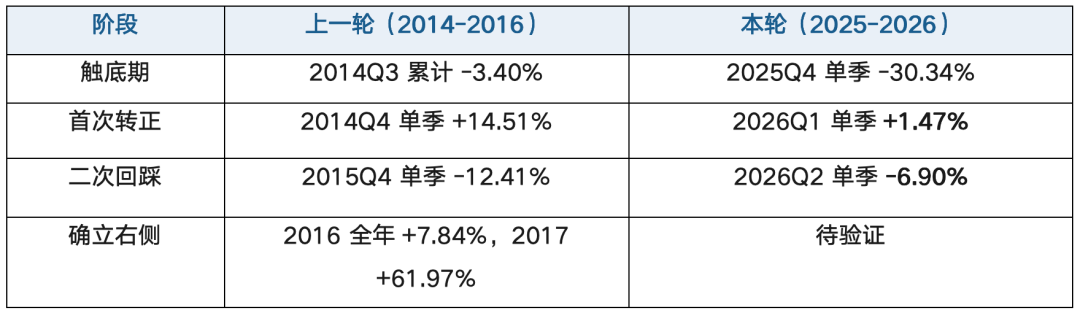
另一个维度上,茅台价格连续修复也在印证我的观点。茅台批价从去年 12 月低点 1,495 元(原箱)挺回 1,730 元,累计涨约 15%;社会库存存销比连续低于 1.0;直销占比突破 50%。 经营指标的修复,比报表指标的修复领先了大约两个季度——这恰恰复刻了上一轮"股价与经营领先报表 1-2 个季度"的规律。
把这几条合起来看:需求从政务、商务往家庭自饮这一圈扩,是行业层面的事;而直销过半、i茅台直达用户、批价与存销比先于报表修复,都是茅台自己已经先动起来的部分。在一个还没出清完的行业里,能率先企稳回升的,一定是那个已经能把货卖给真实消费者、并且自己握着定价权的公司——这一轮里,这家公司是茅台。
五、白酒估值处于近十年低位
白酒公司股价大多都是在 2021年见底,然后连跌 6年,股价回撤最少的茅台,从最高位也已经回撤 51.8%,五粮液和泸州老窖跌幅都超过 70%。
从估值来讲,大部分公司的估值都处于近 10 年最低位附近。比如茅台 PE-TTM 19.31 倍,近十年分位 1.71%——意思是过去十年里,98.29% 的时间都比现在贵。 汾酒 1.87%、今世缘 5.60%、迎驾 10.28%,几乎全在极值区。个别公司 PE 百分位比较高,是因为净利润大幅下滑导致估值失真。
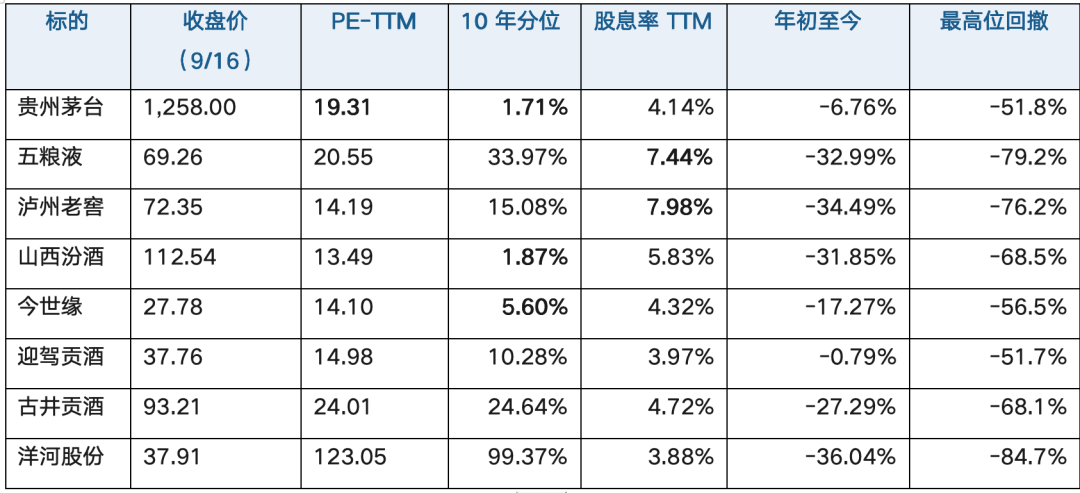
此外,从PE绝对值看,上一轮茅台 PE 最低点是 2014 年 1 月的 8.83 倍(五粮液 5.95 倍、老窖 5.86 倍)。现在是 19.31 倍——绝对值翻了一倍多。所以"和 2014 一样便宜"这句话,用 PE 看是不成立的。
但用 PB 或者"股息率+股东回报"看,结论会不一样:
上一轮茅台分红率只有三成左右(2014 年分红 45.41 亿/归母 153.50 亿≈29.6%),现在 TTM股息率80%左右,并承诺未来三年分红率底线 75% 加回购;目前股息率高达 4.45%,处于历史最高位附近,从股息率绝对值看也比许多银行股还要高。
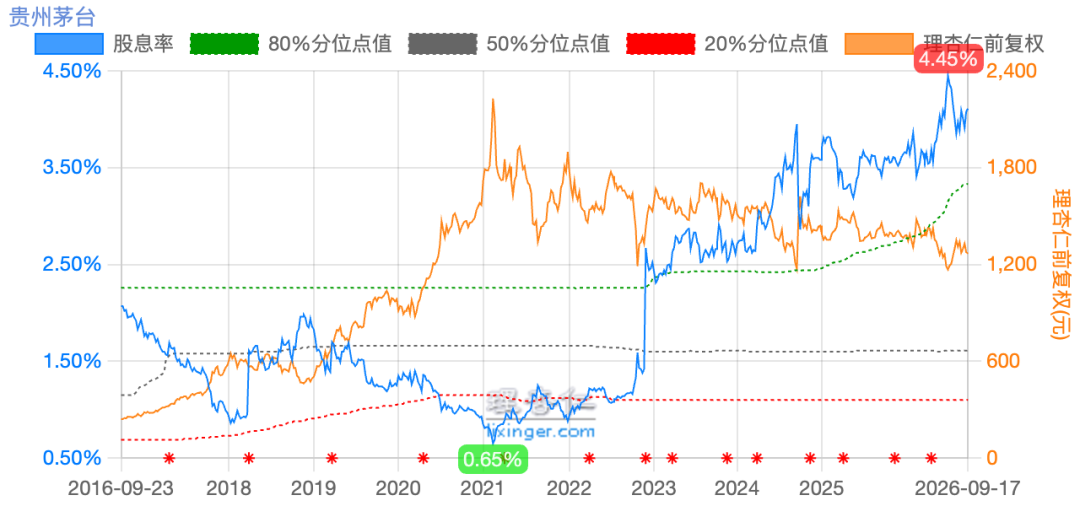
上一轮白酒是"高增长+低分红",给的是成长股估值,现在白酒是"低增长+高分红",给的是红利资产定价。
六、结论
白酒 2014-2015 年周期底部之后,迎来黄金十年的发展。 通过对比现在和当时的周期底部特征之后,我们发现两者还是有很多的相似之处的。比如企业财报普遍暴雷,白酒价格和股价自高位腰斩,以及估值都处于近 10 年低位。
白酒行业龙头茅台目前需求和库存两个重点问题已经出现好转迹象,年底或者明年上半年有望率先触底回升。其他白酒企业可能要晚半年到一年左右,看库存出清和大环境情况。
不过,这份判断的底色是谨慎乐观,不是盲目乐观。茅台财报Q1 转正、Q2 回踩, 后续更可能是W 型二次探底;有不少经销商备货意愿明显偏低,终端价格仍在通缩,8 月酒类价格同比 -2.9%、1-8 月累计 -2.7%,终端需求还在弱复苏区间磨底;上一轮靠的是棚改货币化带来的财富效应,这一轮目前看不到同等量级的需求侧刺激。
所以别指望 V 型反转。这一轮更可能是“自己爬起来的”缓坡——斜率更缓、时间更长,中途还会经历几次回踩。在这个前提下,拿不拿得住,比买得准不准更重要。
我更愿意把白酒当"类债 + 期权"来持有,而不是当成长股来抄底。
4%-7% 的股息率是债的部分,给的是持有的底气;批价回升带动的估值修复是期权的部分,给的是收益弹性。目前买入的理由,第一位不是"明年能涨多少",而是"我每年先收 4%-7%股息,然后免费获得一个周期翻转的看涨期权"。
接下来的三个观测指标,按重要性排序:
1. 双节动销后飞天批价能否站住 1,700 元(最关键的价格信号,跌破就是不及预期);
2. 2026Q3 单季报表能否重回正增长;
3. 经销商能否顺价,渠道信心的真实修复。
再总结一下。当前整个白酒行业还处于深度调整的下行阶段,行业龙头茅台已经出现了止跌企稳的迹象。至于什么时候能迎来 2016 年那种全面复苏,说实话我不知道。
但以我多年投资经验和认知来看配资炒股是否能提高收益,白酒的需求下降是个非常缓慢的过程,白酒公司股价普遍从高位回撤 50%-80%,目前估值在近十年最低位附近、拿着 4%以上 的股息、等着一个已经完成出清的行业重新定价,是一件赔率划算、胜率也不需要太高的事。
配资资讯网提示:本文来自互联网,不代表本网站观点。